物联网+金融 重塑实体经济新格局
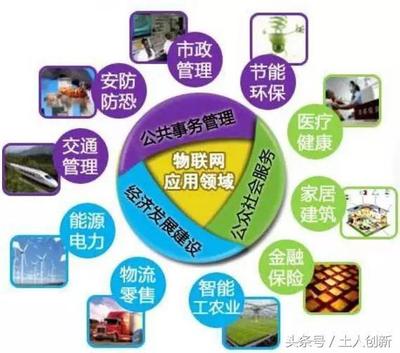
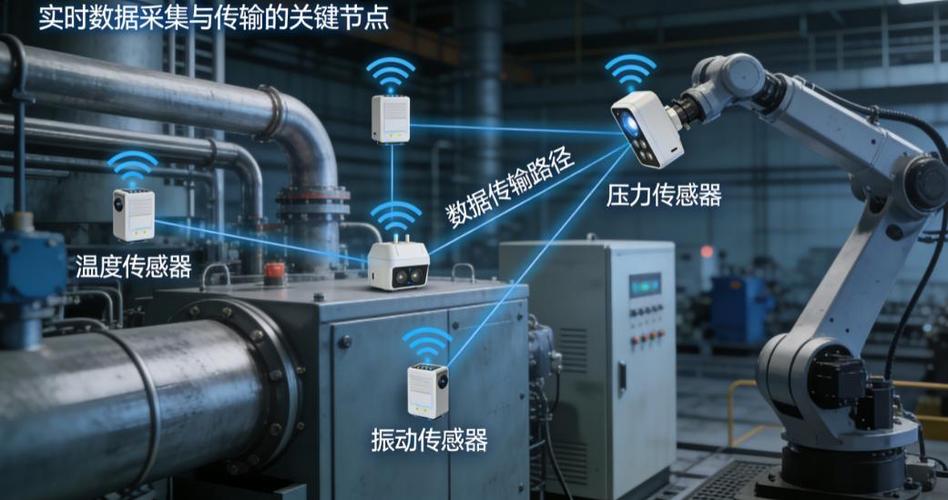
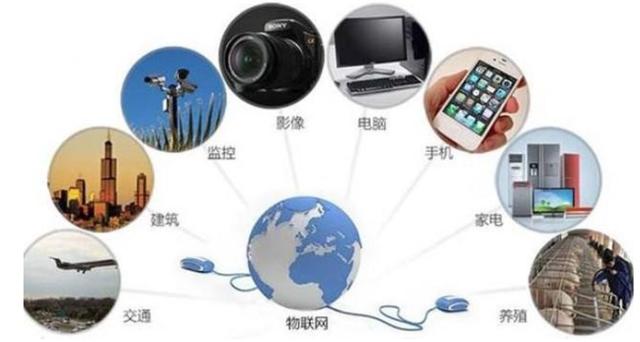
随着物联网技术的飞速发展,其与金融的深度融合正悄然改变着实体经济的运行模式。物联网金融通过将传感器、RFID、GPS等物联网技术嵌入到实体资产中,实现物理世界与数字世界的实时连接,为金融服务的精准化、智能化提供了全新可能。
一、物联网金融的 core 在于数据真实性与实时性
传统金融风控依赖于企业财务报表、抵押物评估等静态数据,信息不对称问题突出。而物联网技术能够7×24小时采集设备的运行状态、库存变动、物流轨迹等动态数据,形成不可篡改的“数据资产”。金融机构据此可以实时监控质押物的位置、使用情况,甚至预测设备故障风险,从而降低信贷风险,提高服务效率。
二、赋能供应链金融,破解中小企业融资难
在供应链金融场景中,物联网技术使存货融资、应收账款融资更加透明。例如,通过在仓库部署智能传感器,银行可远程监控质押货物的出入库情况,实现“线上+线下”双重监管。物联网数据可验证交易背景的真实性,帮助中小企业凭借真实的经营数据获得融资,减少对核心企业信用的过度依赖,推动供应链金融向普惠化方向发展。
三、驱动保险创新,实现精准定价与理赔
物联网+金融的另一重要应用是保险科技。车联网数据可帮助保险公司根据驾驶行为设计UBI(基于使用量的保险)产品;智能家居设备可实时监测火灾、水浸等风险,实现预警和快速理赔。对于农业保险,物联网设备能够监测农作物生长环境,为定损提供客观依据,提高理赔效率。这种“数据驱动”的保险模式将重塑保险价值链,提升风险管理能力。
四、推动动产融资,盘活实体经济资产
我国实体经济中大量动产(如设备、存货、车辆)因缺乏有效监管而难以作为抵押物获得融资。物联网技术通过给动产赋予“数字身份”,实现对动产位置、状态的实时追踪,使动产融资成为可能。例如,在工程机械领域,通过安装物联网终端,金融机构可远程锁定设备,有效控制风险,从而敢贷、愿贷。这有助于盘活企业存量资产,缓解融资压力。
五、迎接挑战,构建生态
物联网金融的发展仍面临诸多挑战,包括技术标准不统一、数据安全与隐私保护、跨行业协作机制缺失等。金融机构需要与物联网技术服务商、实体企业深度合作,构建开放共享的生态体系。监管机构需完善相关法规,明确数据权属和使用边界,确保物联网金融健康有序发展。
物联网与金融的结合正在打破传统金融服务的边界,让金融服务更深入地嵌入实体经济场景,实现资金流、信息流与实体流的融合。这不仅提升了金融资源配置效率,也为实体经济转型升级注入新动能,必将塑造出一个更加智能、高效、普惠的金融新格局。
如若转载,请注明出处:http://www.jilinsport.com/product/17.html
更新时间:2026-11-01 04:57:15